
【在日中国人の相続と日本不動産】(詳細版)
中国籍配偶者が亡くなった場合の相続人確定と相続登記の実務 ……
近年、自宅を売却した後も同一物件に住み続けることができる「リースバック」が注目を集めています。特に住宅ローンの返済に不安を抱える方や、高齢者世帯を中心に相談件数が増加しています。
しかし、リースバックは一見すると利便性の高い制度である一方で、法的構造や価格形成の仕組みを正しく理解しないまま利用すると不利益を被る可能性がある取引でもあります。
本稿では、民法および宅地建物取引業法等の法令に基づき、リースバックの仕組み、メリット・デメリット、さらに一般売却および任意売却との比較を通じて、行政書士としての実務判断指針を明確に解説します。
リースバックは単一の法律制度ではなく、以下の契約関係の組み合わせによって成立します。
リースバックは単一の法律制度ではなく、基本的には「自宅を第三者へ売却する売買契約」と「売却後の住宅を借りる賃貸借契約」という二つの契約を組み合わせた取引です。
また、商品によっては将来自宅を買い戻すための特約や再売買に関する合意が設けられる場合があります。ただし、買戻しはリースバックそのものに当然付随する権利ではなく、具体的な条件は契約内容によって異なります。
売却代金により住宅ローンを完済し、抵当権を抹消することが可能です(民法第369条)。
債務から解放される点は大きなメリットです。
売却後も賃貸借契約により同一物件に居住できるため、生活環境を維持できます。
特に高齢者や転校を避けたい家庭にとって重要な要素です。
契約によっては買戻しが可能ですが、これは法定権利ではなく契約上の任意設定であり、条件は厳格に定められるのが通常です。
リースバックでは、自宅を買主へ売却するため、通常は住宅ローンの残債を精算し、抵当権を抹消する必要があります。売却代金がローン残高や諸費用を下回る場合には、自己資金による不足額の補填や債権者との調整が必要となるため、利用が難しくなる場合があります。
リースバックは相対取引であり、かつ投資物件として評価されるため、一般売却より低い価格となる傾向があります。
投資回収を前提とするため、周辺相場より高い賃料が設定されるケースが一般的です。
買戻し価格は売却価格より高く設定され、期間制限もあるため、実際に実現するケースは限定的です。
リースバックでは、一般売却と比べて売却価格が低くなる場合があります。
その理由は、単に「事業者が安く買いたいから」ではありません。
リースバックでは、買主が不動産を取得した後も、元の所有者が賃借人としてそのまま住み続けます。
そのため買主は、不動産そのものの価値だけでなく、
・将来の賃料収入
・建物の維持管理費
・固定資産税等の負担
・家賃滞納リスク
・将来の退去時期
・再販売時の不動産価格
・再販売までの期間
なども考慮して買取価格を決定します。
一般売却では、不動産市場に物件を公開し、複数の購入希望者を探すことができます。
購入希望者が複数いれば、需要と供給の中で価格が形成されるため、比較的市場価格に近い条件で売却できる可能性があります。
一方、リースバックでは、売却後も売主が賃借人として住み続けることを前提として買主を探すため、一般的な居住用不動産の売買とは条件が異なります。
その結果、買主となる事業者や投資家が限定され、一般売却と同じ価格形成にならない場合があります。
リースバックでは、買主は購入した不動産を賃貸物件として保有することになります。
そのため、買取価格を決める際には、将来得られる賃料収入とのバランスが考慮されます。
例えば、概念的には、
年間賃料 ÷ 想定利回り
といった収益還元の考え方が参考にされることがあります。
ただし、実際の買取価格は、物件の所在地、築年数、将来の売却可能性、維持管理費など複数の要素によって決まります。
買主にとって、リースバックは単に不動産を購入するだけの取引ではありません。
購入後には賃貸人として、
家賃滞納、建物の維持管理、将来の退去、再販売、不動産価格の下落などのリスクを負うことになります。
そのため、こうした将来リスクが買取価格に反映され、一般売却より低い価格が提示されることがあります。
リースバックでは、売却価格と賃料を別々に見るのではなく、セットで確認する必要があります。
売却価格が高くても、その後の賃料が高ければ、長期間居住した場合の総負担は大きくなります。
反対に、売却価格が低くても賃料が抑えられている商品も考えられます。
したがって、
「いくらで売れるか」だけではなく、「その後いくらの家賃を、何年間支払うのか」まで含めて比較する
ことが重要です。
将来の買戻し条件や賃貸借契約の期間も、買主の収益計画に影響します。
例えば、一定期間後に売却することを前提としている場合や、定期借家契約によって契約期間を明確にしている場合など、商品設計によって買主のリスクは変わります。
その結果、買取価格、賃料、買戻し価格などにも違いが生じます。
このように、リースバックの買取価格が一般売却より低くなる場合があるのは、
「売買価格」だけでなく、その後の賃貸借、将来の売却、維持管理などを含めて一つの取引として設計されているから
と考えると分かりやすいでしょう。
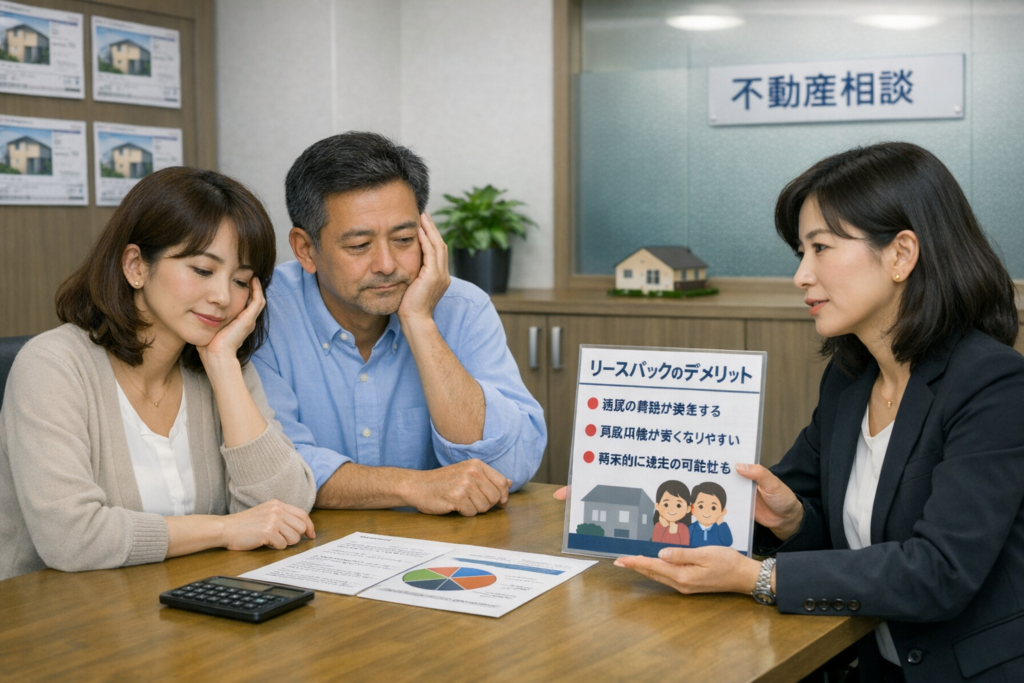
※画像は生成AIによるイメージです
以下の条件を満たす場合には、リースバックは合理的な選択となり得ます。
一方、以下の場合は任意売却が適しています。
住宅ローンの返済が困難となり、通常の売却代金では残債を全額返済できない場合には、任意売却を検討することがあります。ただし、抵当権者等との調整が必要となるため、通常の売却やリースバックとは性質が異なります。
リースバックを検討するときに、最初に考えたいのは「リースバックを利用できるか」ではありません。
【この自宅を最終的にどうしたいのか】です。
今すぐ売却して転居できるのであれば、一般売却を比較する。
売却はしたいが一定期間だけ住み続けたいのであれば、リースバックを比較する。
自宅を所有したまま長期間住み続けたいのであれば、リバースモーゲージ等も比較する。
住宅ローンの返済が困難で、売却代金だけでは残債を精算できないのであれば、任意売却を含めて検討する。
先に商品を選ぶのではなく、これからの生活と自宅の出口を決めてから、その目的に合う方法を選ぶ。
これが重要なのではないでしょうか。
リースバックは複合契約であるため、以下の点を必ず確認する必要があります。
売買・賃貸借それぞれについて、取引態様や関与する事業者によって宅地建物取引業法等の適用関係は異なります。「相手が宅建業者だから安心」と考えるのではなく、売買価格、賃料、契約期間、解除・違約金、再契約・買戻し条件等を契約前に確認することが重要です。
リースバックは、住宅ローン問題の解決手段として有効である一方、投資商品として設計された取引であるため、売主にとって不利な条件が内在しています。
特に重要なポイントは以下の通りです。
したがって、リースバックは「第一選択」ではなく、状況に応じた補完的手段として位置付けることが適切です。
専門家による契約精査と、法令に基づく判断が不可欠であり、慎重な検討が求められます。
※本稿は、銀行実務および行政書士としての経験に基づき一般的な情報提供を目的として作成したものであり、法的助言・税務助言その他の専門的助言を行うものではありません。あくまで筆者個人の見解であり、特定の取引や結果を保証するものではありません。記載内容については法令および実務に基づき正確性の確保に努めておりますが、その完全性・最新性・個別事案への適合性を保証するものではありません。
本稿の内容を基に行われた意思決定・契約締結・取引その他一切の行為により生じたいかなる損害についても、筆者および所属事務所は一切の責任を負いかねます。具体的な案件については、必ず関係専門家に個別相談の上、ご自身の責任においてご判断ください。
参考法令
中国籍配偶者が亡くなった場合の相続人確定と相続登記の実務 ……
― 健康保険・厚生年金・労働保険未加入が更新審査に与える法的……
—— 行政书士解读国际继承的关键要点 —— 前言 ……
-640x640.png)