
中国籍配偶去世时的继承人确认与继承登记实务
—— 行政书士解读国际继承的关键要点 —— 前言 ……
前回のコラムでは、自宅を第三者に売却したうえで賃貸借契約を結び、そのまま住み続ける「リースバック」について考察しました。
今回は、同じく自宅不動産を活用して資金を確保する方法である「リバースモーゲージ」について考えてみます。
人生100年時代。
長く生きられることは喜ばしいことですが、一方で、
「老後の生活資金は足りるのか」
「介護が必要になったらどうするのか」
「この家にいつまで住み続けるのか」
「将来は老人ホームへ入居するのか」
「自宅は子どもに残すべきなのか」
という問題を考えなければならない時代でもあります。
リバースモーゲージは、こうした問題をすべて解決する万能な金融商品ではありません。
また、同じ「リバースモーゲージ」という名称であっても、金融機関によって商品内容は大きく異なります。
だからこそ、「リバースモーゲージを利用するか」を考える前に、「自分はこの家に、いつまで住みたいのか」を考える必要があるのではないでしょうか。
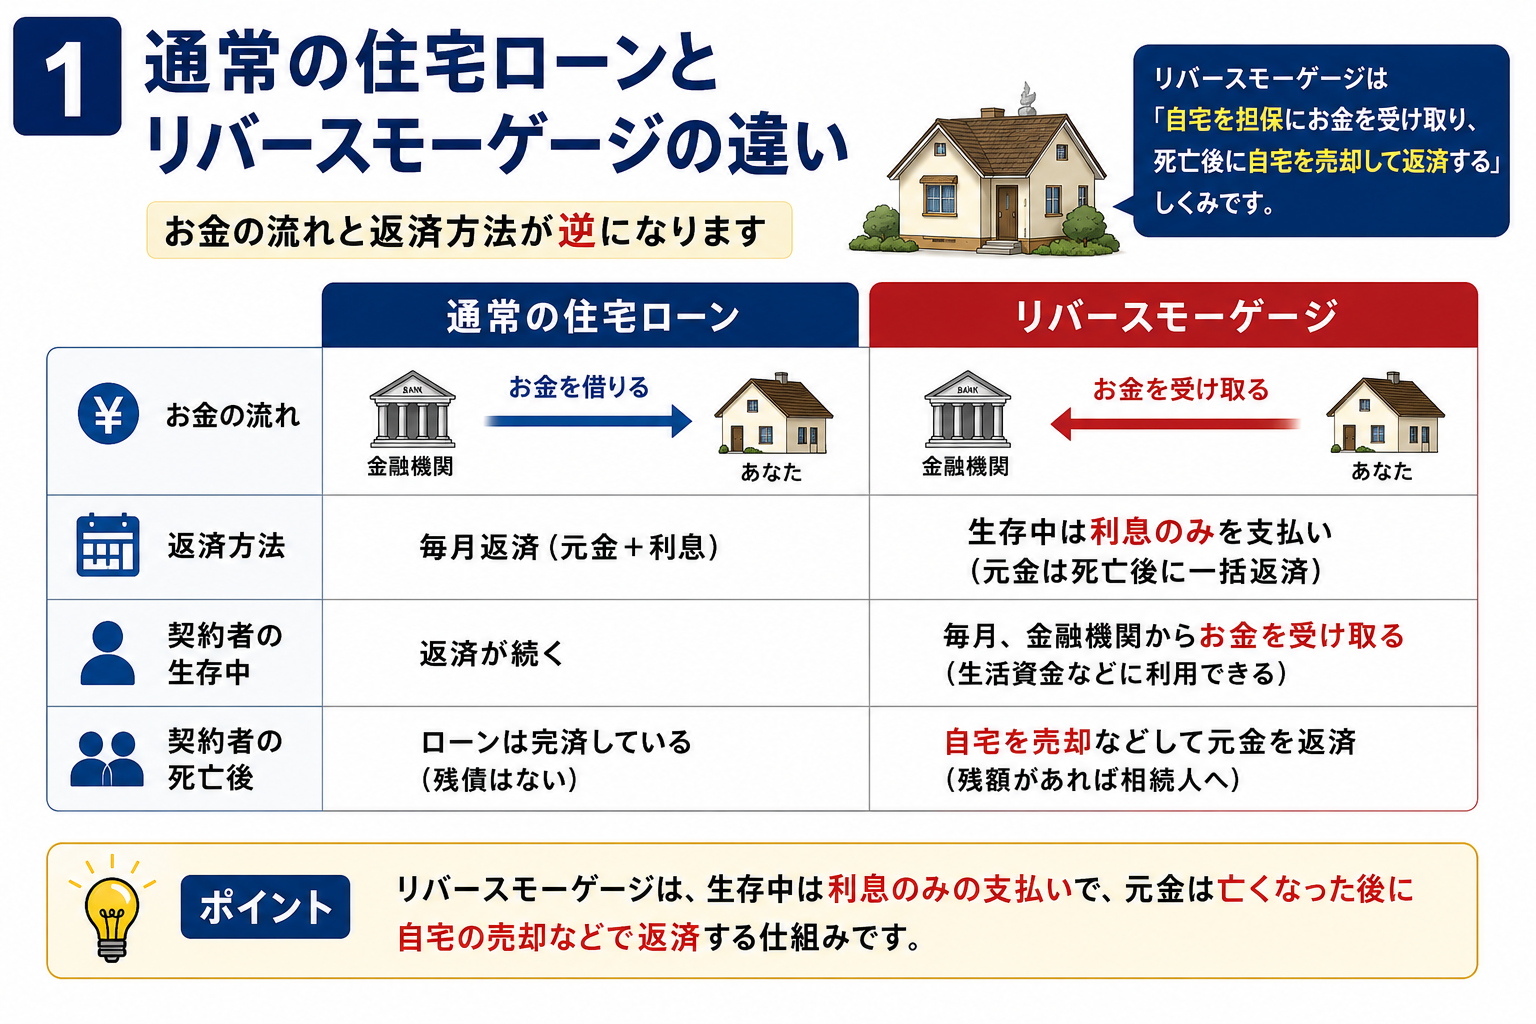
一般的なリバースモーゲージは、自宅などの不動産を担保として金融機関から融資を受け、生存中は利息のみを支払い、元金については死亡時などに自宅の売却代金等によって返済する仕組みです。
通常の住宅ローンでは、毎月元金と利息を返済するため、時間の経過とともに借入残高は減少していきます。
これに対してリバースモーゲージでは、生存中に元金を返済しない商品が多いため、毎月の返済負担を抑えることができます。
住宅金融支援機構が民間金融機関と提携して提供する「リ・バース60」も、こうした仕組みを利用したリバースモーゲージ型住宅ローンです。
ただし、ここで注意したいことがあります。
「リ・バース60」という名称であっても、すべての金融機関で商品内容が同じというわけではありません。
住宅金融支援機構の住宅融資保険を利用して各金融機関が商品を提供しているため、実際の金利、融資条件、返済方法などは金融機関によって異なります。
「リ・バース60だから、この条件」と思い込まず、実際の商品内容を確認することが重要です。
*生成AIによるイメージ
例えば、
自宅不動産 3,000万円
預貯金 500万円
という方がいたとします。総資産は3,500万円です。
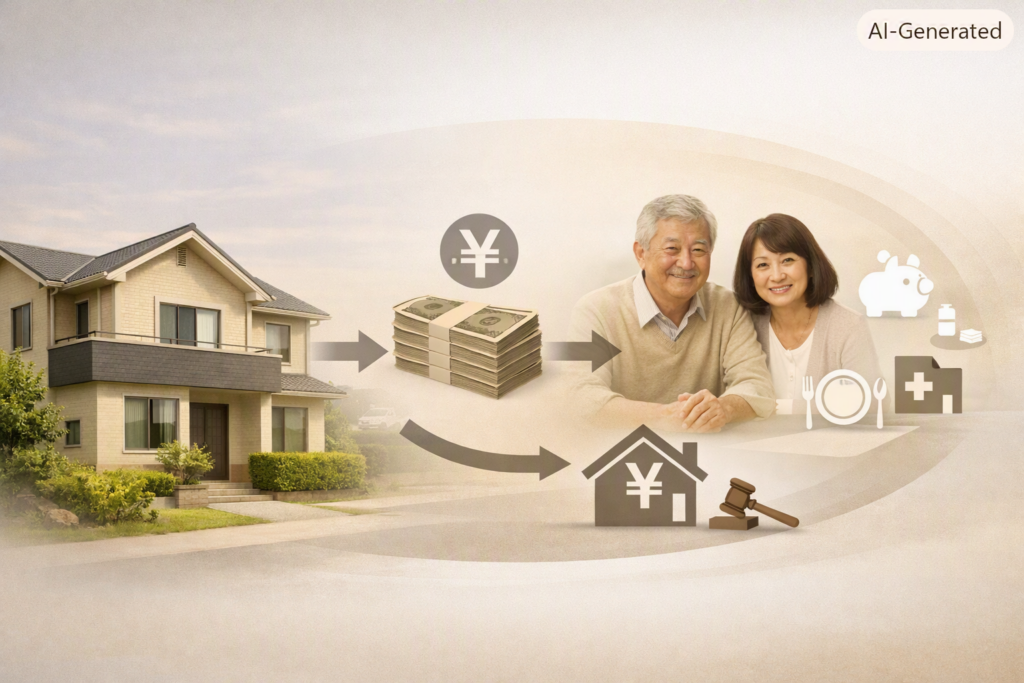
しかし、自宅に住み続けている限り、その3,000万円をそのまま生活費や介護費として使うことはできません。
つまり、「資産はあるが、使える現金が少ない」という状態です。
高齢期には、医療費、介護費、住宅修繕費など、予想していなかった支出が発生することもあります。
リバースモーゲージは、自宅という固定された資産を保有しながら、その価値の一部を資金として利用する方法の一つです。
ここに、この商品の大きな存在意義があります。
自宅の市場価格が3,000万円だからといって、3,000万円を借りられるわけではありません。
金融機関は担保評価額に一定の割合を掛け、年齢、物件、地域、資金使途など、それぞれの商品基準に基づいて融資可能額を判断します。
また、現在の不動産価格が将来も維持される保証はありません。したがって、「自宅価格=借入可能額ではない」ということは、最初に理解しておく必要があります。
そして、リバースモーゲージを検討するうえでもう一つ重要なのが、同じ名称の商品でも、金融機関によって仕組みが大きく異なるという点です。
次に、実際に商品を比較するときに、どこを見るべきなのかを考えてみましょう。
リバースモーゲージは、金融機関によって借入方式や資金使途、死亡後の取扱いなどが異なります。
単純に金利だけを比較して商品を選ぶのでは不十分です。
例えば、次のような違いがあります。
| 比較項目 | 確認したいポイント |
| 借入方式 | 証書貸付型か、当座貸越型か |
| 借入方法 | 一括で借りるのか、必要な都度借りられるのか |
| 資金使途 | 住宅関連等に限定されるか、生活資金等にも利用できるか |
| 金利 | 変動金利か、固定金利か |
| 毎月の支払 | 利息のみか、その他の方式か |
| 担保評価 | 評価方法、融資割合、再評価の有無 |
| 死亡時 | リコース型か、ノンリコース型か |
| 配偶者 | 契約者死亡後に債務承継等ができるか |
| 居住継続 | 残された配偶者が住み続けられる仕組みがあるか |
| 対象物件 | 戸建て・マンション、対象地域等の制限 |
| 契約終了 | 死亡以外にどのような場合に返済が必要になるか |
この違いは、単なる商品スペックの違いではありません。
「いつも取引している銀行だから」
「金利が少し低いから」
という理由だけで選ぶのではなく、自分が何のために、いつ、どのように資金を必要としているのかを基準に比較する必要があります。
以下個別に説明をしていきます。
例えば、まとまった資金を一度に必要とする人と、将来必要になったときに少しずつ利用したい人では、適した借入方式が違います。
証書貸付型では、契約した金額を一定の方法で借り入れる形が中心となります。
一方、当座貸越型の商品であれば、設定された極度額の範囲内で必要に応じて借り入れることができるものがあります。
例えば、「今、住宅ローンの借換え等のためにまとまった資金が必要」という人と、「現在は預貯金で生活できるが、将来介護費などが必要になったときの資金を確保しておきたい」という人では、ニーズが違います。
したがって、「いくら借りられるか」だけではなく、「いつ、どのように借りるのか」まで確認する必要があります。
資金使途も商品によって異なります。
住宅購入、建替え、リフォーム、住宅ローンの借換えなど、住宅関連用途に限定される商品があります。
住宅金融支援機構の「リ・バース60」も、基本的には住宅関連の資金を対象とする仕組みです。
一方、金融機関独自のリバースモーゲージには、一定の条件のもとで老後の生活資金などに利用できる商品もあります。
例えば、「介護費や生活費に使いたい」という人が、住宅関連用途に限定された商品を検討しても、目的を達成できません。
金利が低いかどうか以前に、「自分が必要としている用途に使えるのか」を確認する。
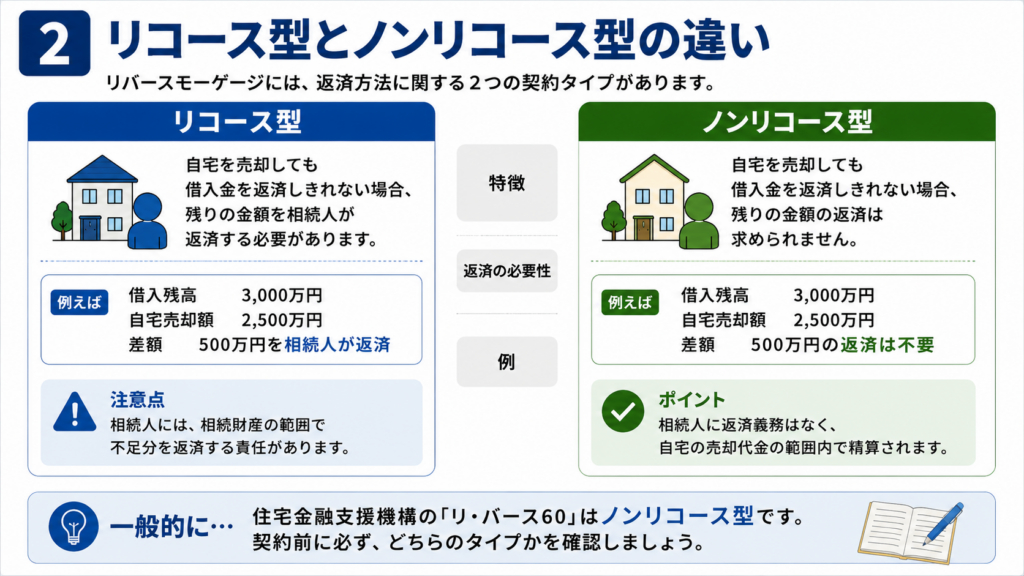
契約者が死亡した後、担保不動産を売却して借入金を返済するとします。
例えば、
借入残高 2,000万円
売却代金 1,800万円
であれば、200万円不足します。
リコース型では、相続した場合、原則として相続人がその不足額を返済する必要があります。
一方、ノンリコース型では、所定の条件を満たせば、担保不動産を売却して残った債務を相続人が返済する必要がありません。
ここで重要なのは、「リ・バース60=ノンリコース型」ではないということです。
「リ・バース60」を利用した商品でも、金利タイプや金融機関・商品によってリコース型とノンリコース型があります。
死亡後の相続人の負担に直接関係するため、必ず確認したい項目です。
なお、ノンリコース型で残債務の返済が不要となった場合には、税務上の取扱いについても確認が必要になることがあります。
*生成AIによるイメージ
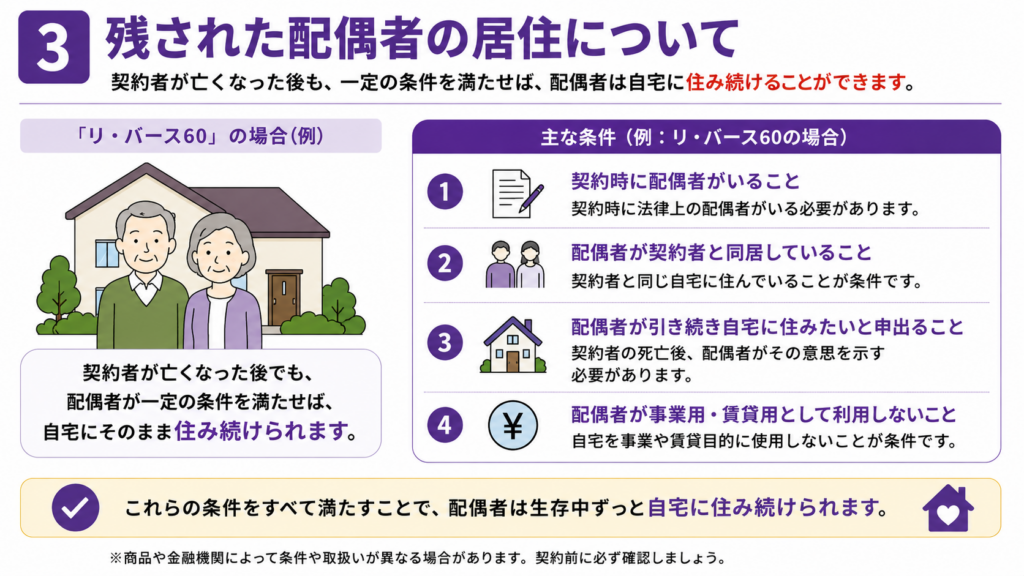
私は、夫婦でリバースモーゲージを検討する場合、金利と同じくらい重要なのがこの問題だと思います。
夫名義の自宅に夫婦で暮らし、夫が契約者だったとします。
夫が先に亡くなった。
妻はまだ元気で、その家に住み続けたい。
そのとき、「妻はそのまま住み続けられるのか」という問題が生じます。
商品によっては、一定の要件のもとで残された配偶者が債務を引き受けたり、契約関係を継続したりできるものがあります。
一方、そのような取扱いができない商品もあります。
したがって夫婦の場合は、「本人が死亡したら借入金をどう返済するか」だけでは不十分です。
「本人が死亡した後、残された配偶者はどこで生活するのか」
まで考えて商品を選ぶ必要があります。
これは、単なるローンの問題ではなく、老後の生活設計そのものの問題です。
*生成AIによるイメージ
リバースモーゲージでは、毎月の支払負担を抑えられる場合があります。
しかし、「毎月の支払いが少ない」ことと、「最終的な負担が少ない」ことは同じではありません。
変動金利型の商品では、金利が上昇すれば支払利息も増える可能性があります。
例えば借入元金2,000万円なら、単純計算で、
年1%なら年間利息約20万円、
年3%なら約60万円です。
現在の金利で支払えるから大丈夫、ではありません。
「将来金利が上昇しても支払えるか」まで考える必要があります。
さらに、生存中に元金を返済しない商品では、利用期間が長くなるほど利息を支払う期間も長くなります。
人生100年時代だからこそ、「100歳まで生きても、この資金計画は維持できるか」という視点も必要です。
ここは、リバースモーゲージを検討するうえで非常に重要な判断ポイントだと思います。
例えば現在70歳で、「75歳か80歳になったら自宅を売却して老人ホームへ入りたい」「数年後には駅に近い小さなマンションへ住み替えたい」と考えている方がいたとします。
この場合、リバースモーゲージの最大のメリットである、「自宅を保有しながら長期間住み続ける」という価値は相対的に小さくなります。
しかも、リバースモーゲージは借入です。
利用している間は利息が発生します。
将来自宅を売却することがすでに基本方針なのであれば、
今売却するのか。
数年間保有してから売却するのか。
別の資金調達方法を利用するのか。
その間だけリバースモーゲージを利用する合理的な理由があるのか。
を比較する必要があります。
したがって、将来自宅を売却して老人ホームへの入居や住み替えを予定している人にとって、リバースモーゲージは積極的な第一選択というより、「消極的な選択肢」として比較検討すべきケースが多いと私は考えます。
もちろん、老人ホーム入居までのつなぎ資金が必要であるなど、合理的な理由があれば利用価値が生じる場合もあります。
重要なのは、「借りられるから借りる」のではなく、「なぜ今、この借入が必要なのか」を明確にすることです。
日本では長い間、「家は子どもに残すもの」という考え方がありました。
もちろん、子どもがその家に住む予定であれば、大きな価値があります。
しかし、子どもたちがすでにそれぞれ住宅を所有している場合はどうでしょうか。
築年数の古い実家を兄弟で共有相続すれば、
誰が管理するのか。
固定資産税や修繕費を誰が負担するのか。
いつ売却するのか。
いくらなら売却するのか。
といった問題が生じることがあります。
不動産は預貯金のように簡単に分けることができません。
そのため、「資産」として残したはずの家が、相続人にとって「負担」になる場合もあります。
一方、自宅という財産を生前に活用して、自分自身の老後の生活費や介護費などに充てるという考え方もあります。
その結果、子どもたちの経済的負担を軽減できるのであれば、それもまた家族のための財産の使い方ではないでしょうか。
さらに、資金に余裕が生まれるのであれば、税務上の取扱いを十分確認したうえで、子どもの住宅取得や、子・孫の教育など、家族が実際に資金を必要としている時期に財産を活用するという考え方もあります。
亡くなった後に不動産として財産を残すことだけが、家族への資産承継ではありません。
相続とは、単に「財産をいくら残すか」だけの問題ではなく、「財産を残す」のか、「生きている間に財産を活かす」のか。
自宅についても、この二つの視点から考えることが大切だと思います。
*生成AIによるイメージ
ここまでの内容を踏まえると、リバースモーゲージは、特に次のような人にとって検討する意味が大きいと考えられます。
検討しやすい人
・自宅にはできるだけ長く住み続けたい
・預貯金などの金融資産には限りがある
・自宅を相続して住みたい相続人がいない
・死亡後の自宅の取扱いについて家族と認識を共有している
・金利上昇を考慮しても利息を支払える余力がある
・必要な資金使途と商品内容が一致している
・残された配偶者の居住について確認できている
特に、「自宅には住み続けたい。しかし、自宅そのものを相続財産として残すことには強くこだわらない」という人には、比較的相性のよい仕組みといえます。
一方、次のような場合には慎重な検討が必要です。
慎重に考えたい人
・数年後に老人ホームへの入居や住み替えを予定している
・子どもがその家を相続して住む予定がある
・契約者死亡後の配偶者の居住方法を確認していない
・金利上昇に耐えられる資金的余力が乏しい
・必要な資金使途と商品の条件が一致していない
・死亡後の自宅処分について相続人と認識を共有していない
・「毎月の支払いが少ない」という理由だけで選ぼうとしている
・一つの金融機関の商品しか比較していない
もちろん、いずれかに該当するだけで利用の可否が決まるわけではありません。
大切なのは、「利用できるか」ではなく、「自分にとって利用する合理的な理由があるか」を考えることです。
*生成AIによるイメージ
今回、私が最もお伝えしたいのはここです。
リバースモーゲージを検討する前に、「この自宅を最後にどうするつもりなのか」を考えてみてください。
一生住み続けたいのか。
配偶者にも住み続けてほしいのか。
子どもに残したいのか。
数年後に売却するのか。
老人ホームへ移るのか。
小さな住宅へ住み替えるのか。
この「出口」によって、選ぶべき方法は変わります。
自宅に最後まで住みたい人にとっては、リバースモーゲージが有力な選択肢になり得ます。
数年後に売却する予定なら、通常売却や住み替えとの比較が重要です。
自宅を売却しても住み続けたいのであれば、前回取り上げたリースバックという選択肢もあります。
そして、認知症などによって将来自分で財産管理ができなくなる可能性まで考えるのであれば、家族信託や成年後見制度という別の問題も出てきます。
つまり、
金融商品から人生を決めるのではなく、これからの人生を考えてから、そのために必要な金融商品や制度を選ぶ。
順番を逆にしないことが大切なのではないでしょうか。
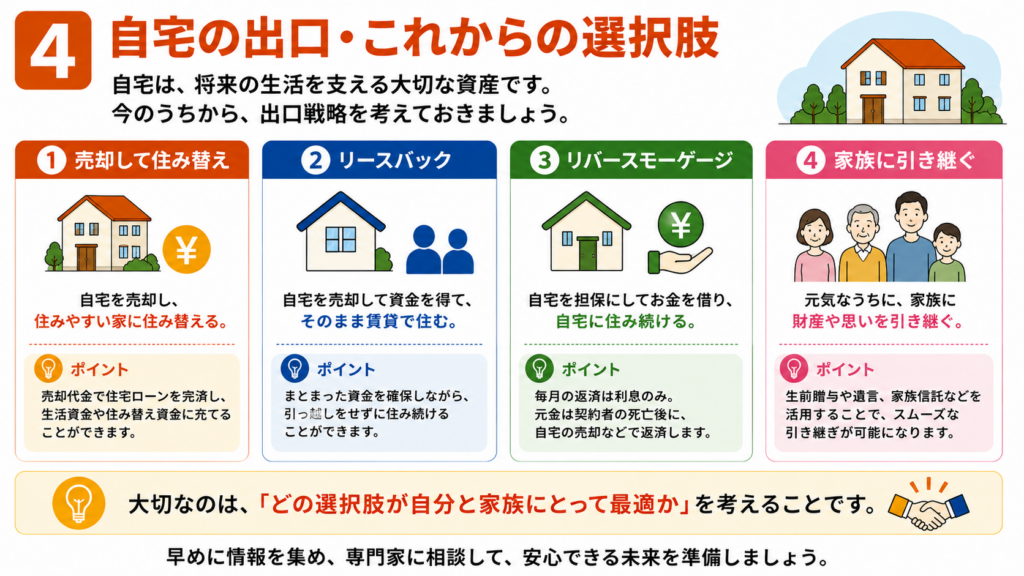
*生成AIによるイメージ
人生100年時代。
自宅は、「最後まで守って子どもへ残す財産」だけではありません。
自分自身の生活を豊かにするために使う。
介護資金として活用する。
家族の負担を減らすために使う。
必要であれば売却して住み替える。
それも、自分が築いた財産の使い方です。
リバースモーゲージは、そのための有力な選択肢の一つです。
だからこそ、「いくら借りられるか」から考えるのではなく、「自分はこれからどう暮らしたいのか」から考える。
そして、「借りられるか」と「借りるべきか」を分けて考える。
最後に考えるべきなのは、「自宅をどうするか」だけではなく、「これからの人生をどう生きるか」。
そこから逆算して財産の使い方を考えることが、人生100年時代を豊かに生き抜くための一つの方法なのではないでしょうか。
※本稿は2026年8月時点で公表されている資料等をもとに、リバースモーゲージについて一般的な考え方を整理したものです。特定の金融機関・金融商品の利用を推奨するものではありません。実際の商品内容、金利、資金使途、融資条件、リコース・ノンリコースの取扱い、契約者死亡後の配偶者の取扱い等は金融機関・商品によって異なります。利用に際しては、各金融機関の最新の商品説明書・契約条件等をご確認ください。また、税務、相続、登記等については、個別事情に応じて各専門家への確認が必要となります。
—— 行政书士解读国际继承的关键要点 —— 前言 ……

日本と中国、二つの法制度を理解することが円滑な国際離婚への第……
中国籍配偶者が亡くなった場合の相続人確定と相続登記の実務 ……