
【2026年版】リースバックの法的整理と実務判断
– 一般売却・任意売却との比較から見る適切な選択……
人生100年時代。
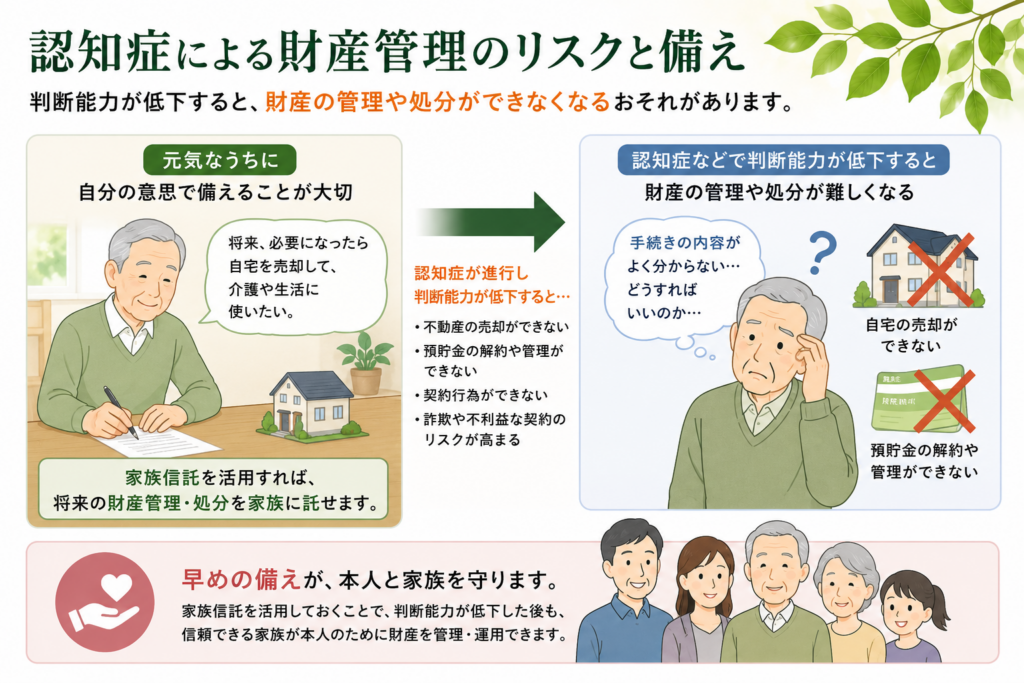
長く生きることを前提にすると、自宅や預貯金などの財産について、「亡くなった後、誰に相続させるか」だけでなく、「生きている間に自分で管理できなくなったらどうするか」まで考えておく必要があります。
これまで本コラムでは、自宅を活用した老後の選択肢として、
「売る」――リースバック
「借りる」――リバースモーゲージ
について考えてきました。
そして今回は、第3の選択です。
「託す」――家族信託です。
しかし、家族信託は認知症対策の万能薬ではありません。
家族信託をすれば相続問題がすべて解決するわけでも、成年後見制度が一切不要になるわけでもありません。
重要なのは、
「家族信託ができるか」ではなく、「何のために家族信託をするのか」という視点です。
さらに家族信託には、もう一つ重要な特徴があります。
それは、「自分が管理できなくなった後」だけでなく、「自分が亡くなった後」の財産の使い方や承継まで設計できる場合があるという点です。
今回は、「生きている間の財産管理」と「亡くなった後の財産承継」という二つの時間軸から、家族信託を考えてみたいと思います。
*生成AIによるイメージ
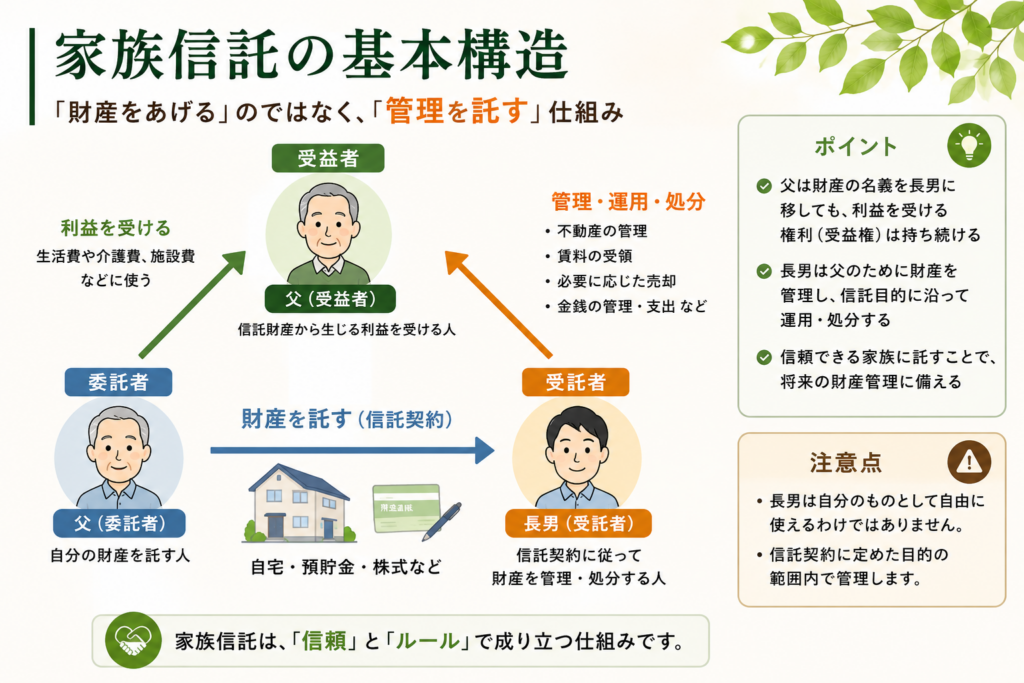
家族信託では、基本的に次の三つの立場を理解することが重要です。
委託者
財産を託す人です。
例えば、自宅を所有する父親です。
受託者
財産を託され、信託目的に従って管理・処分する人です。
例えば、長男です。
受益者
信託財産から生じる利益を受ける人です。
例えば、
委託者=父
受託者=長男
受益者=父
とすることができます。
父親は自宅等を長男に「贈与」するのではありません。
長男は、受託者として父親のために信託財産を管理します。
したがって、「財産をあげる」のではなく、「財産の管理を託す」というところに家族信託の基本があります。
*生成AIによるイメージ
例えば父親が、「将来老人ホームへ入ることになったら、自宅を売って入居費用に使おう」と考えていたとします。
ところが、実際に施設入居が必要になった時点で認知症が進み、不動産売買契約について十分な判断能力を失っていたらどうでしょうか。
家族だからという理由だけで、長男が父親名義の自宅を自由に売却することはできません。
そこで、父親に十分な判断能力がある段階で、「将来必要になった場合には、受託者である長男が信託目的に従って自宅を管理・処分する」という仕組みを作っておく方法があります。
これが、家族信託が認知症による財産管理問題への備えとして注目される理由の一つです。
重要なのは、認知症になってから家族信託を考えるのではなく、本人が自分の意思で契約内容を理解し判断できるうちに考えるということです。
不動産を信託財産とする場合には、信託に関する登記が必要になります。
受託者である長男が登記上財産を管理する立場になりますが、通常の贈与によって長男自身の財産になったこととは意味が異なります。
長男は、「受託者として管理する」のであって、自由に自分のために使えるわけではありません。
例えば信託契約で、「父の生活、療養、介護、施設入居等のため必要となった場合には自宅を売却できる」という趣旨の権限が適切に設定されていれば、将来父親の判断能力が低下した場合でも、受託者が信託目的に従って売却することが考えられます。
そして自宅を売却して得た代金も、当然に長男の財産になるわけではありません。
信託財産として管理され、父親の生活費、介護費、施設入居費等に使用されることになります。
※令和6年1月10日の法務省民事局の取扱いにより、信託終了後に受託者自身が残余財産の帰属権利者となる場合の登記手続について、受託者単独で申請できる取扱いが明確化されています。
家族信託では、信託契約の設計によって、例えば、
・不動産の管理
・賃貸不動産の賃料管理
・修繕等の契約
・信託目的に沿った不動産の売却
・信託した金銭から生活費・介護費等を支出すること
・死亡後の財産承継について一定の仕組みを設けること
などが考えられます。
一方で、
・本人自身にしかできない身分行為
・信託していない財産の当然の管理
・既存の抵当権等を一方的に消滅させること
・本人の生活上の問題をすべて受託者が代理すること
が当然に可能になるわけではありません。
つまり家族信託は、「本人に代わって何でもできる制度」ではなく、「信託した財産を信託目的に従って管理する制度」と理解する必要があります。
例えば、父親が所有する土地の上に長男が住宅を建て、長男の住宅ローンのため父親の土地にも抵当権が設定されている、というケースを考えてみます。
父親がその土地を家族信託したとしても、既に設定されている抵当権が信託によって消えるわけではありません。
また、住宅ローン契約や担保契約との関係で、所有権移転等について金融機関との事前協議や承諾が問題となる場合があります。
したがって、「信託法上できること」と「金融機関との契約上問題なくできること」は分けて考える必要があります。
家族信託を検討する場合には、
・現在の登記内容
・抵当権等の担保設定
・ローン契約
・金融機関の取扱い
・将来の売却予定
まで確認することが重要です。
家族信託は、既存の金融契約や担保権を飛び越える制度ではありません。
又、父親所有の土地が、受託者である長男自身の住宅ローンの担保となっている場合には、さらに注意すべき問題があります。
父親の介護費や施設入居費を確保するため土地を売却することは、受益者である父親の利益にかなうように見えます。
一方、長男は受託者であると同時に住宅ローンの債務者でもあります。そのため、土地の売却や抵当権の処理によって、長男自身の住宅ローンや自宅にも影響が及ぶ可能性があります。
このような場合には、「父親のために財産を管理する受託者」という立場と、「自分自身の住宅ローンを抱える債務者」という立場が併存することになります。
信託法は受託者に受益者に対する忠実義務を課すとともに、一定の利益相反行為を制限しています。
したがって、家族信託では単に「信頼できる家族を受託者にすればよい」のではなく、将来その受託者自身と受益者との利害が対立する場面がないかまで考えて設計することが重要です。
「信頼できる長男だから託す」だけではなく、信頼と利益相反は別問題です。

*生成AIによるイメージ
家族信託という名称から、「家族なのだから柔軟に管理すればよい」と思われるかもしれません。
しかし、受託者には信託法上の義務があります。
信託目的に従って信託事務を処理し、信託財産と自分自身の財産を適切に分けて管理する必要があります。
つまり、「父のお金だから長男自身のお金と一緒に管理する」というものではありません。
信託財産の収支管理や関係書類の保存等も必要になります。
また、兄弟姉妹がいる場合には、「なぜ長男だけが財産を管理しているのか」「勝手に財産を使っているのではないか」という疑念が生じることも考えられます。
家族信託は、信頼があるから作る制度であると同時に、その信頼を将来も維持するための仕組みである必要があります。
*生成AIによるイメージ
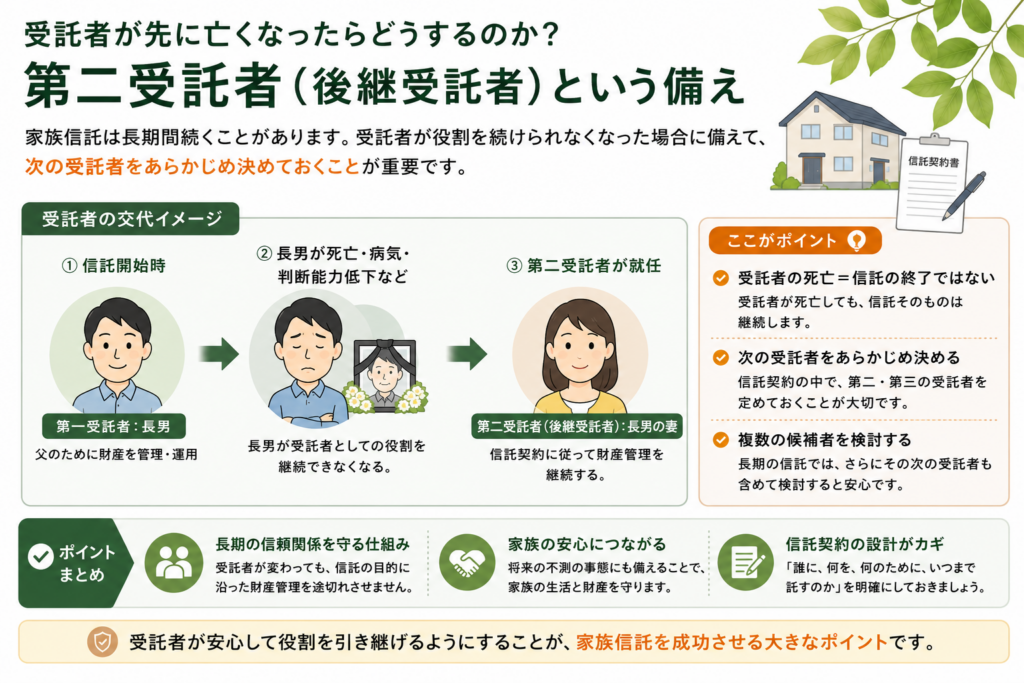
ここで、長期間続く家族信託ならではの問題があります。
例えば、
父=委託者
長男=受託者
として信託を始めたとします。
しかし家族信託が10年、20年と続けば、長男自身が父親より先に死亡したり、病気や判断能力の低下によって受託者を続けられなくなったりする可能性があります。
受託者が死亡したからといって、直ちに信託そのものが終了するとは限りません。
そこで重要になるのが、「次に誰が受託者になるのか」という設計です。
例えば、
第一受託者=長男
第二受託者(後継受託者)=長男の妻
など、あらかじめ次の受託者となる人を定めておくことが考えられます。
さらに長期間の信託を想定するなら、その次の候補者まで検討する場合もあります。
家族信託は、「誰に託すか」だけでなく、「その人が託された役割を果たせなくなったら、次に誰へ託すのか」まで考える必要があります。
典型的な、
委託者=父
受託者=長男
受益者=父
という自益信託では、受託者名義になることだけを理由に、単純に父から長男への贈与と考えるものではありません。
しかし、受益者を誰にするかによって税務上の意味は大きく変わります。
例えば、適正な対価を負担せずに別の者が受益権を取得する場合には、贈与又は遺贈とみなされる場合があります。
さらに、後述する受益者連続型信託については、相続税法上の特別な規定があります。
したがって、「家族信託を使えば節税できる」という発想から制度を選ぶべきではありません。
家族信託はまず、財産を誰が、誰のために、どのように管理し、将来誰へつなぐのか
を設計する制度です。
税務については、具体的な信託内容に応じて税理士等の専門家と確認する必要があります。
例えば、
・自宅や賃貸不動産等の管理すべき財産がある
・判断能力低下後の財産管理に備えたい
・将来自宅を売却して介護費や施設費に充てる可能性がある
・信頼して財産管理を任せられる家族がいる
・本人自身が財産管理方法を元気なうちに決めたい
・自分の死亡後についても財産承継の考えがある
場合には、家族信託を検討する意味があります。
一方、
・信頼して財産を任せられる人がいない
・家族間に強い対立がある
・財産構成が単純で信託を作る必要性が乏しい
・受託者候補に管理能力や時間的余裕がない
・信託を利用する目的が明確になっていない
場合には慎重に考える必要があります。
制度があるから使うのではなく、その家族に必要だから使う。
この順番が重要です。
ここは家族信託を理解するうえで非常に重要なポイントです。
「委託者が死亡すると家族信託は自動的に終了する」と思われることがあります。
しかし、必ずしもそうではありません。
信託契約に、「委託者の死亡によって信託を終了する」という終了事由を定めておけば、死亡を契機として信託を終了させることができます。
その場合には、信託財産を清算し、契約で定めた残余財産の帰属先へ財産を引き継ぐという設計が考えられます。
一方で、委託者が死亡しても信託を終了させず、その後も信託を継続するという設計も可能です。
つまり、「死亡したら終わるのか、死亡後も続けるのか」は、家族信託を設計する際の非常に重要な分岐点なのです。
※信託法163条には、目的達成・目的達成不能・受託者欠缺などの「法定終了事由」があり、契約上の終了事由と併存します。
*生成AIによるイメージ
遺言と家族信託は、どちらも死亡後の財産承継に関係します。
しかし、両者には大きな違いがあります。
例えば父親が遺言で、「自宅を妻に相続させる」とすることはできます。
しかし、妻がその自宅を取得した後、「妻が亡くなったら、その自宅は必ず長男へ、その後は孫へ」という将来の承継まで、父親の遺言だけで自由に拘束できるわけではありません。
家族信託には、これとは異なる設計があります。
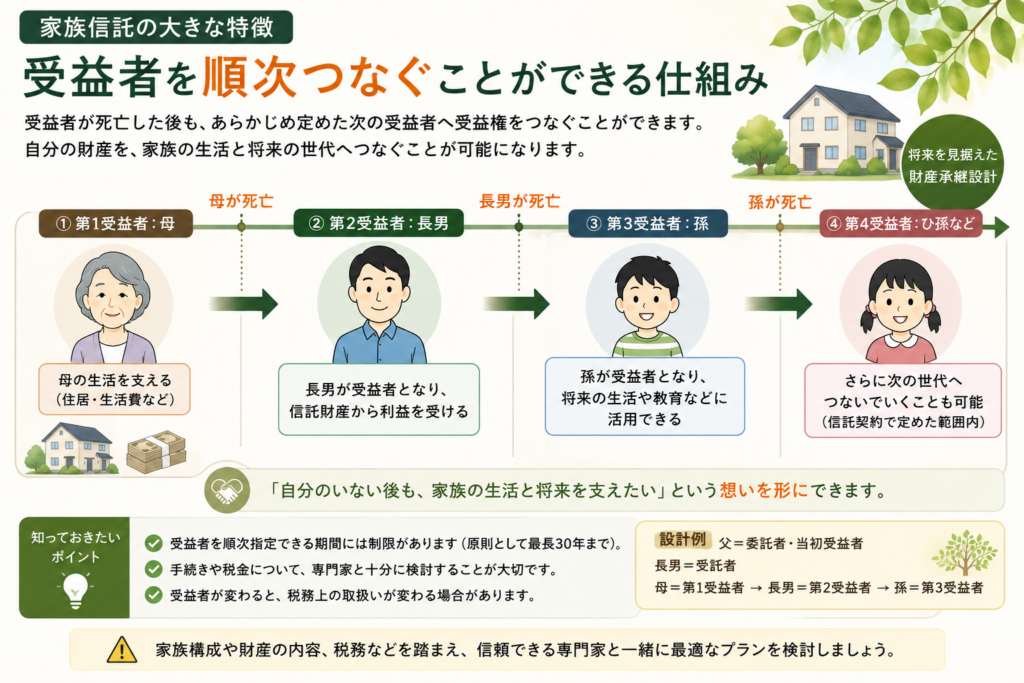
例えば、
父=委託者兼第一受益者
長男=受託者
父死亡後=母が第二受益者
母死亡後=長男が次の受益者
として、母が死亡した後には長男が新たな受益者となり、その後についても一定の範囲で次の受益者を定める、という仕組みを設けることが考えられます。
これは、いわゆる「受益者連続型信託」と呼ばれる仕組みです。
例えば、
父の生活を支える
↓
父の死亡後は母の生活を支える
↓
母の死亡後は長男へ
↓
さらに一定の設計で孫へ
という財産承継の考え方を信託の中に組み込むことができます。
ここには、「自分の財産を誰に残すか」だけでなく、「その財産を家族にどのようにつないでほしいか」という委託者の意思を反映させる余地があります。
私は、これを家族信託の持つ「遺言に似た財産承継機能」あるいは、「委託者の意思を将来の世代へつなぐ機能」と考えることができます。
ただし、受益者を順次指定できる期間は無制限ではありません。
また、受益者が変わることによって相続税等が問題となる場合があり、受益者連続型信託には税法上の特別な取扱いもあります。
したがって、「何代先までも自由に財産を拘束できる制度」と理解するのは適切ではありません。
ここは混同しやすいので整理しておきましょう。
第8章で説明した第二受託者・後継受託者は、財産を管理する人の後継者です。
一方、
第二受益者・後継受益者
財産から利益を受ける人の後継者です。
例えば、
母が第二受益者
↓
母死亡
↓
長男が次の受益者
↓
その後一定の設計で孫へ
という関係です。
つまり、
受託者=財産を「管理する人」
受益者=財産から「利益を受ける人」
です。
家族信託を長期間続ける場合には、「誰が管理を引き継ぐのか」と「誰が利益を受け継ぐのか」という二つの承継を別々に考える必要があります。
ここが家族信託設計の重要なポイントです。
ここで、もう一つ重要な疑問があります。
「家族信託をしておけば成年後見制度は必要ないのでしょうか。」
必ずしもそうではありません。
家族信託は、基本的に信託した財産を管理する仕組みです。
一方、成年後見制度は、判断能力が不十分となった本人を法律的に保護・支援する制度です。
つまり、「財産を託すこと」と「本人自身を法律的に支えること」は同じではありません。
家族信託で何をカバーできるのか。
何が信託の外に残るのか。
その結果、成年後見制度その他の制度が必要になるのか。
この視点が重要になります。
この問題については、次回の「人生100年時代シリーズ」で、
「家族信託と成年後見制度――どちらを選ぶのか、それとも組み合わせるのか」
として詳しく考察したいと思います。
*生成AIによるイメージ
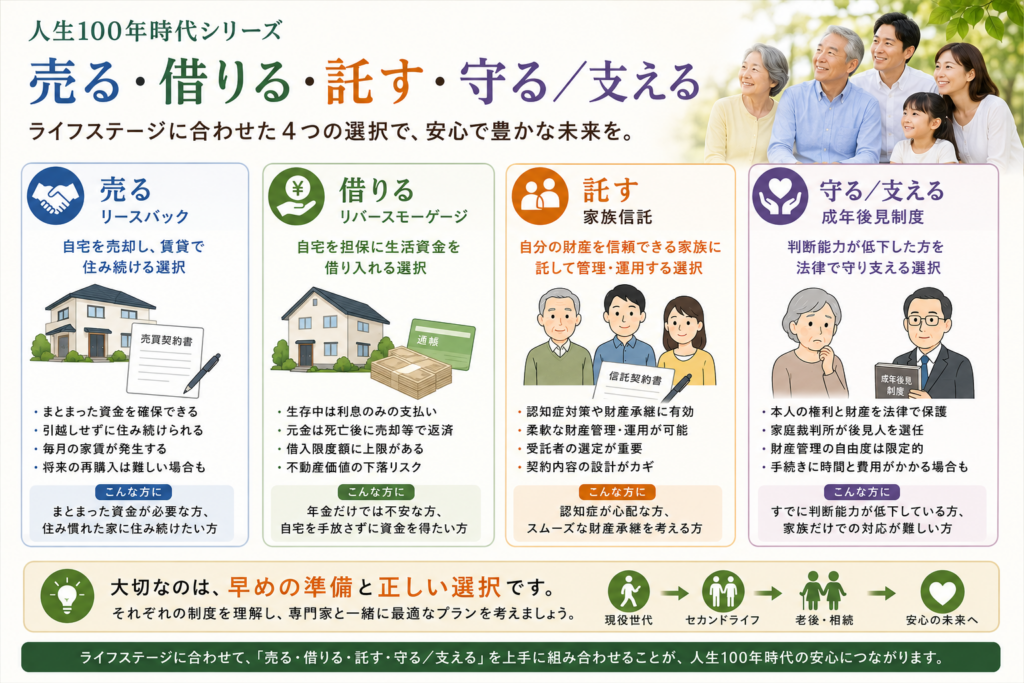
これまでのシリーズを振り返ってみます。
自宅を、
「売る」――リースバック
という選択があります。
自宅を、
「借りるために活用する」――リバースモーゲージ
という選択もあります。
そして今回、
「託す」――家族信託
という選択について考えてきました。
どの制度が一番優れているのでしょうか。
私は、そういう問題ではないと思います。
最後まで自宅に住みたい人。
将来老人ホームへ移りたい人。
自宅を売って介護費に使いたい人。
配偶者に住み続けてもらいたい人。
子どもに財産を残したい人。
さらに、その先の孫の世代まで財産をつなぎたい人。
それぞれ答えは違います。
家族信託を考えることで、自宅について考える時間軸は、「自分が生きている間」
だけではなく、「自分が判断できなくなった後」そして、「自分が亡くなった後」へと広がります。
人生100年時代に必要なのは、自宅の「出口」だけではありません。
出口に到達するまで誰が管理するのか。そして自分がいなくなった後、その財産を誰へつなぐのか。
そこまで考えて初めて、長期的な財産管理の姿が見えてくるのではないでしょうか。
家族信託は、本人の判断能力が低下した後の財産管理に備えるための有力な選択肢です。
しかし、それだけではありません。
家族信託で考えるべきなのは、単に「誰に財産を管理してもらうか」だけではありません。
自分が判断できなくなった後、誰が財産を管理するのか。
そして自分が亡くなった後、その財産を誰へ、どのようにつないでいくのか。
そこまで考えて初めて「託す」という言葉の意味が見えてくるように思います。
次に考えるのは、
「守る・支える」――成年後見制度です。
制度から人生を決めるのではありません。
これからどのように生きたいのか。
自分がいなくなった後、家族に何を残し、どのようにつないでほしいのか。
その意思を実現するために、必要な制度を選ぶ。
人生100年時代の財産管理では、その順番が大切なのではないでしょうか。
※本稿は、家族信託その他の財産管理制度について一般的な情報提供を目的として作成したものであり、特定の事案について法律・税務その他の専門的助言を行うものではありません。
家族信託は、信託する財産、家族構成、受託者・受益者、既存の担保権、金融機関との契約、税務関係、相続関係、信託終了事由等によって適切な設計が大きく異なります。
特に、受益者連続型信託については、信託法上の期間制限や相続税法上の特則があるため、単純な相続・節税手段として判断することは適切ではありません。
また、信託契約、不動産登記、税務、紛争性のある法律問題等については、それぞれの専門資格者の業務範囲に留意し、必要に応じて弁護士、司法書士、税理士その他の専門家と連携して検討する必要があります。
具体的な案件については、最新の法令、税務、登記、金融機関の取扱い等を確認したうえで、必要に応じて関係専門家へご相談ください。
参考法令・資料
・信託法第26条(受託者の権限)
・信託法第29条以下(受託者の義務等)
・信託法第56条(受託者の任務の終了事由)
・信託法第62条(新受託者の選任)
・信託法第90条(委託者死亡時に受益権を取得する旨の定めのある信託等)
・信託法第91条(受益者の死亡により他の者が新たに受益権を取得する旨の定めのある信託)
・信託法第163条(信託の終了事由)
・不動産登記法第97条(信託の登記)
・相続税法第9条の2(信託に関する権利)
・相続税法第9条の3(受益者連続型信託の特例)
– 一般売却・任意売却との比較から見る適切な選択……
― 技能実習・特定技能における不法就労の行政責任と「技術・人……

日本と中国、二つの法制度を理解することが円滑な国際離婚への第……