
【2026年最新】育成就労制度と監理支援機関の実務―2027年4月施行に向けて」
― 技能実習制度からの転換と行政書士の関与ポイント ― ……
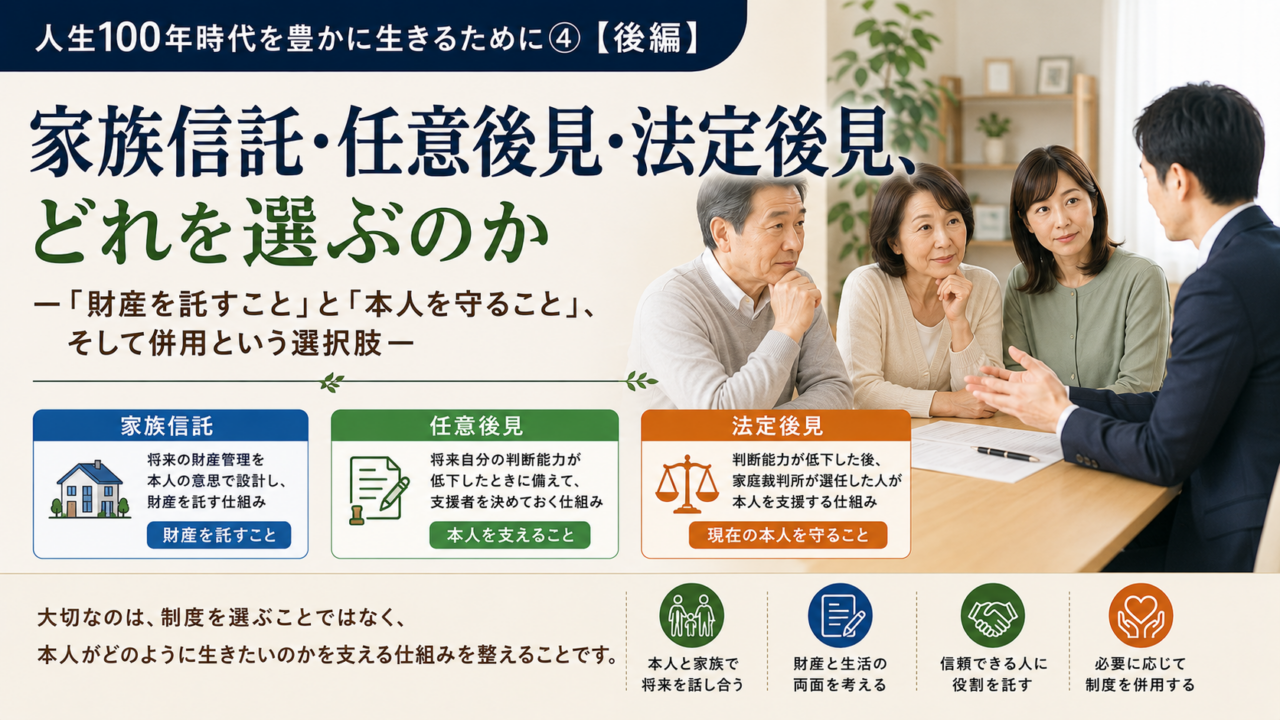
前編では、成年後見制度の仕組みと2026年に成立した改正法について考察しました。
2026年の改正では、従来の後見・保佐制度を廃止して補助制度へ一元化し、本人に必要な範囲で制度を利用できる仕組みへと大きく見直されることになりました。
さらに、今回の見直しは法定後見制度だけにとどまりません。本人が判断能力を有しているうちに将来の支援者を決めておく任意後見制度についても見直しが行われています。
そこで、前回取り上げた家族信託との関係で一つの疑問が生じます。
「成年後見制度が柔軟になるのであれば、家族信託はいらなくなるのでしょうか。」
さらに、もう一つ疑問が生じます。
「将来に備えて自分で支援者を決められるのであれば、家族信託ではなく任意後見でよいのではないでしょうか。」
これは非常に重要な問いです。
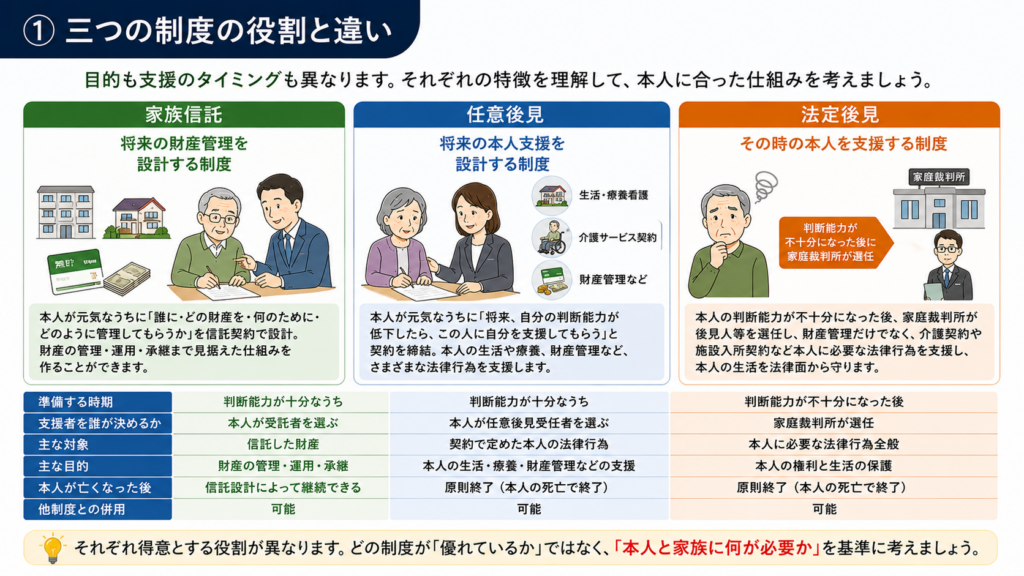
家族信託と任意後見は、いずれも、「本人が元気なうちに将来に備える」という点ではよく似ています。
しかし、制度の目的と働き方は同じではありません。
そこで今回は、
家族信託
任意後見
法定後見
の三つを比較しながら、「どの制度が優れているのか」ではなく、「本人と家族に何が必要なのか」という視点から考えてみたいと思います。
家族信託では、本人が判断能力を有しているうちに、
「誰に」
「どの財産を」
「何のために」
「どのように管理してもらうのか」
を信託契約によって設計します。
信託した財産については、受託者が信託契約で定められた目的や権限に従って管理します。
したがって家族信託は、「将来こうなったら、私の財産をこのように管理してほしい」という本人の意思を、判断能力が十分なうちに財産管理の仕組みとして具体化しておく制度と考えることができます。
重要なのは、家族信託が、単に「本人に代わって家族が代理人として行動する制度」ではないという点です。
特定の財産を信託財産として切り分け、その財産について誰がどのように管理するのかを、あらかじめ仕組みとして定めておくところに特徴があります。
また、信託契約の内容によっては、本人の死亡後の財産承継まで見据えた設計をすることもできます。
ただし、家族信託によって本人のすべての財産や生活上の法律行為まで対応できるわけではありません。
その限界については、後ほど改めて考えます。
これに対して、法定後見制度の出発点は異なります。
本人の判断能力が不十分となった段階で、「現在、この本人にはどのような法律上の支援が必要なのか」を考える制度です。
財産管理だけではありません。
介護サービスの契約、施設入所契約、生活や療養に必要な契約など、本人自身の生活を法律面から支える役割があります。
ここでいう「身上保護」とは、成年後見人等が自ら介護をしたり、食事を作ったりするという意味ではありません。
本人の生活、療養看護等に必要な契約や法律行為を行い、本人の生活を法律面から支えていくということです。
この点では、財産を中心に設計する家族信託と、本人そのものを法律面から支援する法定後見では、制度の出発点が異なります。
ここが今回の重要なポイントです。
任意後見では、本人がまだ十分な判断能力を有しているうちに、「将来、自分の判断能力が低下したら、この人に自分を支援してもらう」という契約を結んでおきます。
現行制度では、任意後見契約を公正証書で締結すると、公証人の嘱託により契約内容が登記されます。ただし、この時点で任意後見が始まるわけではありません。
本人の判断能力が不十分となった後、家庭裁判所が任意後見監督人を選任することで、任意後見契約の効力が生じます。
ここまで読むと、「それなら家族信託とほとんど同じではないか」と思われるかもしれません。
確かに、どちらも本人が判断能力を有しているうちに、「将来、誰に託すのか」を自分で決めておくという点では共通しています。
しかし、両者は何を中心に設計する制度なのかが異なります。
家族信託では、「どの財産を、誰に、どのような目的で管理してもらうのか」を中心に設計します。
これに対して任意後見では、「将来、自分の判断能力が低下したときに、誰に、どのような法律行為をしてもらうのか」を中心に設計します。
一言で整理すると、
家族信託は「財産」を中心に考える制度。
任意後見は「本人」を中心に考える制度。
どちらも将来に備える仕組みですが、役割は同じではありません。
では、それぞれにはどのようなメリットがあり、どのような限界があるのでしょうか。
*生成AIによるイメージ
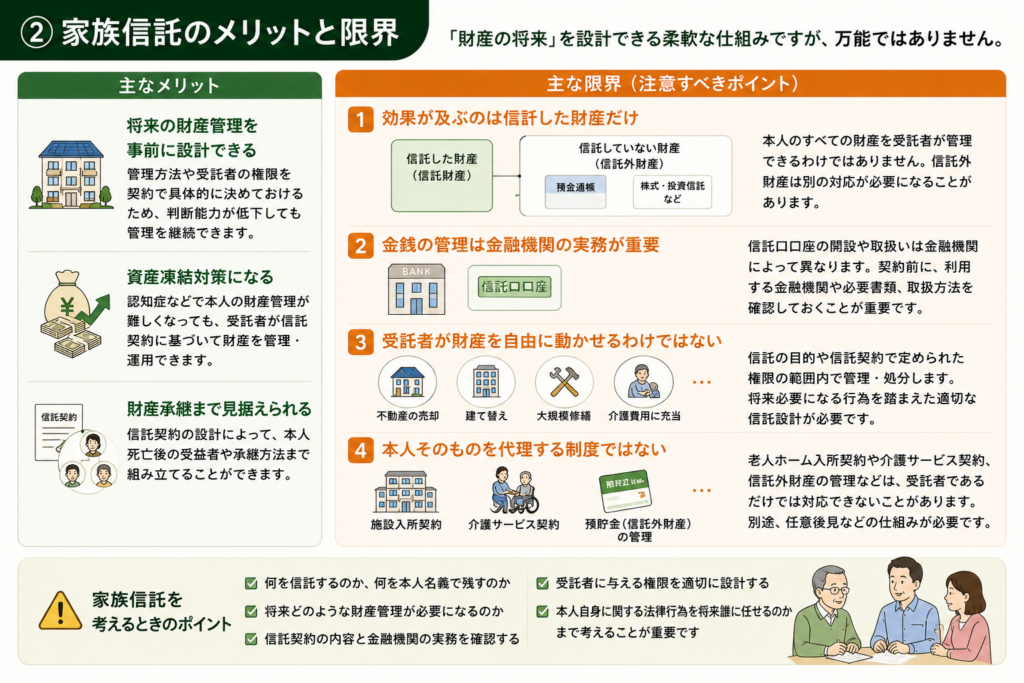
ここまで家族信託の特徴を見てきましたが、実際に利用を考える際には、その「限界」も理解しておく必要があります。
家族信託は、本人の判断能力が低下したこと自体によって、直ちに受託者による信託財産の管理ができなくなる仕組みではありません。
そのため、認知症等によって本人自身による財産管理が難しくなった場合に備える、いわゆる「資産凍結対策」の一つとして利用されています。
しかし、家族信託は「万能な資産凍結対策」ではありません。
家族信託を利用したからといって、本人が所有するすべての財産を受託者が管理できるようになるわけではありません。
例えば賃貸不動産と一定の金銭を信託していても、それ以外の預貯金を本人名義のまま残していれば、その預貯金は信託財産ではありません。
本人の判断能力が低下した場合、こうした信託外財産については別の対応が必要になることがあります。
したがって、「家族信託をした=本人の全財産について資産凍結の問題がなくなる」ということではありません。
金銭を信託財産として管理する場合、受託者は自己の財産と区別して管理する必要があります。
実務上は金融機関における信託財産を管理するための口座(いわゆる信託口座等)の開設や取扱いが問題となりますが、家族信託への対応、口座の名称、必要書類、取扱方法などは金融機関によって異なることがあります。
したがって、「信託契約を作成すれば、どこの銀行でも同じように利用できる」とは限りません。
契約を作る段階から、実際にどの金融機関で、どのような方法で管理するのかまで確認しておくことが重要です。
受託者は、信託財産を何でも自由に使えるわけではありません。
信託の目的や信託契約で定められた権限に従って管理・処分します。
例えば将来、
「自宅を売却して老人ホームの入居資金にしたい」
「賃貸不動産を建て替えたい」
「大規模修繕をしたい」
と考えたとしても、想定される行為を踏まえた適切な信託設計が必要です。
つまり家族信託の柔軟性とは、「受託者が自由に判断できる」という意味ではなく、「本人が元気なうちに将来必要となる財産管理を設計できる」という意味での柔軟性なのです。
そして、家族信託にはもう一つ大きな限界があります。
家族信託は本人そのものを代理する制度ではありません。
老人ホームへの入所契約、介護サービスに関する契約、信託していない本人名義財産の管理などについてまで、受託者であるというだけで当然に対応できるわけではありません。
ここが任意後見との大きな違いです。
したがって家族信託を考えるときには、
何を信託するのか。
何を本人名義で残すのか。
将来どのような財産管理が必要になるのか。
そして、本人自身に関する法律行為を将来誰に任せるのか。まで考える必要があります。
*生成AIによるイメージ
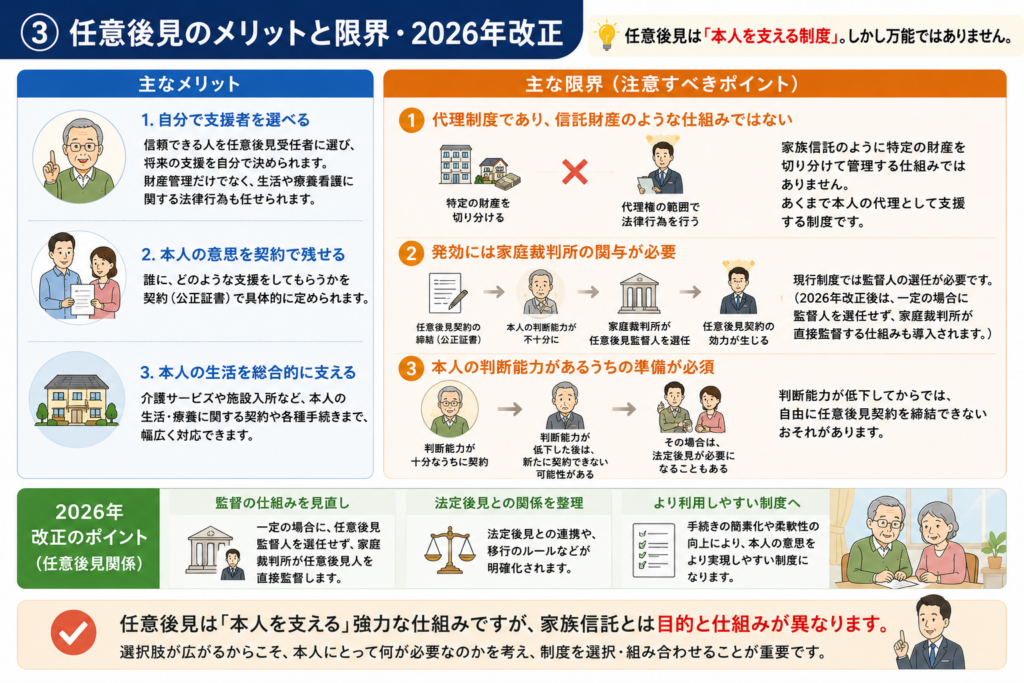
任意後見の大きな特徴は、本人が判断能力を有しているうちに、「誰に」「どのような支援をしてもらうのか」を自分で決めておけることです。
任意後見契約では、財産管理だけでなく、本人の生活や療養看護に関する法律行為についても、将来任せる事務として定めることができます。
この点は、特定の財産について管理・処分の仕組みを設計する家族信託との大きな違いです。
一方、任意後見は、本人に代わって契約で定められた法律行為を行う代理制度です。
家族信託のように特定の財産を信託財産として切り分け、その財産について独立した管理や承継の仕組みを作る制度ではありません。
また、任意後見人ができることは、あらかじめ任意後見契約で定められた代理権の範囲によって決まります。
したがって、「任意後見契約を結んでおけば、将来必要となるすべての行為に対応できる」というわけではありません。
将来どのような財産管理や生活上の支援が必要になるのかを考えながら、本人が元気なうちに代理権の内容を検討しておくことが重要です。
今回の成年後見制度の改正は、法定後見だけではなく、任意後見についても見直しが行われています。
現行制度では、任意後見契約が効力を生じるためには、家庭裁判所による任意後見監督人の選任が必要です。
これに対して改正後は、家庭裁判所が「任意後見監督人による監督の必要がないことが明らかである」と認める場合には、任意後見監督人を選任せず、家庭裁判所が任意後見人を直接監督することが可能になります。
また、法定後見との関係も見直され、補助制度の利用を開始した場合でも、任意後見契約を存続させることが可能になります。
このように、2026年改正によって任意後見制度は、本人があらかじめ選んだ支援者や契約内容を、より活かしやすい方向へ見直されることになります。
ただし、こうした改正によって任意後見と家族信託が同じ制度になるわけではありません。
2026年改正後も、それぞれの制度が担う基本的な役割の違いは変わりません。
したがって、「任意後見が使いやすくなるから家族信託は不要になる」という関係ではありません。
むしろ選択肢が広がるからこそ、本人にどのような支援が必要なのかを先に考え、その目的に応じて制度を選択し、必要であれば組み合わせるという視点が重要になるのです。
*生成AIによるイメージ
家族信託では、本人が信頼する子などを受託者に選べることが大きな特徴です。
しかし、家族であることと、利益が常に一致することは同じではありません。
例えば父の財産を長男が受託者として管理している場合、長女から見れば、
「なぜ父の不動産を売却したのか」
「本当にその価格でよかったのか」
「父のお金は何に使われているのか」
「長男自身やその家族の利益になっていないか」
という疑問が生じる可能性があります。
実際に不正が行われているかどうかとは別の問題です。
財産管理が一人の家族に集中すること自体が、他の家族に不安や疑念を生じさせる場合があります。
だからこそ、
誰に任せるのか。
誰が確認するのか。
他の家族にどのように情報を共有するのか。
まで考えておく必要があります。
必要に応じて信託監督人などを置くことも一つの選択肢です。
反対に、「家庭裁判所や専門職が関与するなら、その方が安心だ」とも単純には言えません。
弁護士、司法書士、社会福祉士などの専門職が成年後見制度に関与することには、専門知識を活用できることや、家族間の利害関係から一定の距離を置けるという利点があります。
一方、本人や家族からすると、
「本人がこれまでどのような人生を送ってきたのか」
「何を大切にしていたのか」
「どのような生活を望んでいたのか」
という価値観まで共有することは簡単ではありません。
つまり、
家族だからよい。
専門職だからよい。
という問題ではありません。
重要なのは、本人にとって誰が適切なのか。
そして、その人に何を任せるのか。ということです。
| 比較する視点 | 家族信託 | 任意後見 | 法定後見 |
| 出発点 | 本人による財産管理の事前設計 | 本人による将来の支援者・代理権の事前設計 | 判断能力低下後の本人支援 |
| 準備時期 | 判断能力が十分なうち | 判断能力が十分なうち | 判断能力が不十分になった後 |
| 支援者 | 本人が受託者を選ぶ | 本人が任意後見受任者を選ぶ | 家庭裁判所が選任 |
| 主な対象 | 信託した財産 | 契約で定めた本人の法律行為 | 本人に必要な法律行為 |
| 身上保護 | 原則として別途対応 | 重要な対象 | 重要な対象 |
| 信託外財産 | 原則対象外 | 契約内容による | 与えられた権限による |
| 家庭裁判所 | 原則関与しない | 制度上関与する | 制度上関与する |
| 第三者的チェック | 契約設計による | 制度上の監督 | 制度上の監督 |
| 財産承継の設計 | 可能 | 基本的に目的外 | 基本的に目的外 |
| 本人死亡後 | 信託設計による | 原則終了 | 原則終了 |
| 他制度との併用 | 可能 | 可能 | 可能 |
三つの制度には重なる部分もありますが、出発点と得意とする役割が異なります。
家族信託は財産管理の設計に強い。
任意後見は本人自身への支援に強い。
法定後見は、事前準備がなくても判断能力低下後に本人を支援できる。
この違いを理解すると、「どれか一つを選ぶ」だけではなく、必要に応じて役割を組み合わせるという考え方も見えてきます。
ここまで考えると、一つの選択肢が見えてきます。
「家族信託+任意後見」です。
例えば父が、賃貸不動産、自宅、預貯金を所有しているとします。
父が元気なうちに、賃貸不動産とその管理に必要な一定の金銭について家族信託を設定し、長男を受託者にします。
一方、日常生活に必要な預貯金などは本人名義で残し、将来自分の判断能力が低下した場合に備えて、信頼できる人との間で任意後見契約を締結しておきます。
その後、父の判断能力が低下し、任意後見契約が発効した場合には、
信託した不動産・金銭 → 受託者が信託契約に従って管理
本人名義で残した財産 → 任意後見契約で与えられた代理権の範囲で任意後見人が管理
施設入所・介護サービスなど本人自身に関する法律行為 → 任意後見人が契約内容に従って対応
という役割分担が考えられます。
つまり、「財産を誰に託すか」と、「自分自身を誰に支えてもらうか」を分けて設計する考え方です。
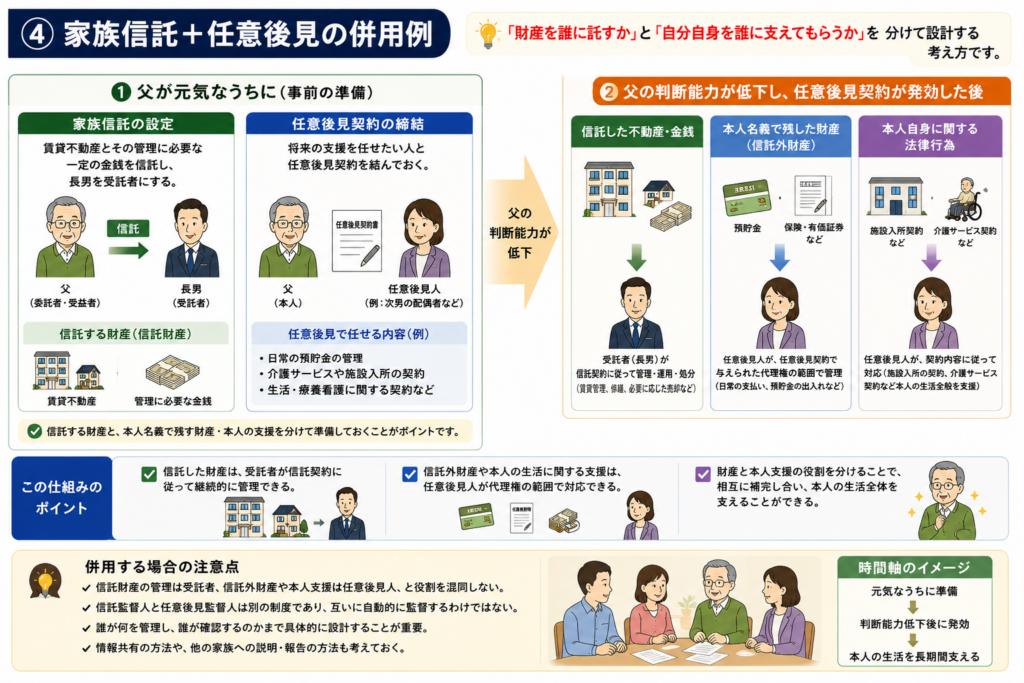
*生成AIによるイメージ
家族信託と任意後見を併用する場合に重要なのは、二つの制度を用意すること自体ではなく、それぞれの役割を明確にしておくことです。
例えば、
父=委託者兼受益者
長男=家族信託の受託者
別の家族又は専門職=任意後見人
という設計も考えられます。
この場合、注意したいのは、任意後見人は、任意後見人であるというだけで、信託財産について受託者と同じ管理・処分権限を持つわけではないということです。
信託財産は信託契約に基づいて受託者が管理し、任意後見人は任意後見契約で与えられた代理権の範囲で、本人に関する法律行為や信託外財産の管理などを行います。
また、「信託監督人」と「任意後見監督人」は別の制度です。
信託監督人は、信託法上、受益者のために受託者の信託事務を監督する仕組みです。
これに対して任意後見監督人は、任意後見人の事務を監督する任意後見制度上の仕組みです。
したがって、任意後見監督人が選任されたからといって、その人が当然に家族信託の受託者まで監督するわけではありません。
だからこそ、併用を考える場合には、
誰が信託財産を管理するのか。
誰が信託外財産を管理するのか。
誰が本人の生活や療養に必要な法律行為を行うのか。
受託者の財産管理を誰が確認するのか。
必要な情報を家族間でどのように共有するのか。
をあらかじめ整理しておくことが重要です。
つまり、「家族信託+任意後見」と制度を二つ用意すれば、それだけで将来の問題が解決するわけではありません。
誰が何を管理し、誰が本人を支え、そして誰がそれを確認するのか。
そこまで設計して初めて、二つの制度を併用する意味が生まれるのです。
ここでもう一つ重要なのが、「いつ制度を考えるのか」という視点です。
家族信託と任意後見は、いずれも本人に必要な判断能力があるうちに準備することが基本となります。
しかし実際には、
「認知症が進んでから財産管理について考え始めた」
「金融機関で手続ができなくなって初めて対策を考えた」
「施設への入所が必要になってから、本人による契約が難しいことに気付いた」
ということも考えられます。
その段階では、本人の判断能力の程度によっては、家族信託や任意後見を新たに利用することが難しい場合があります。
そこで、判断能力が低下した本人を、その時点で必要な範囲から法律面で支援する仕組みが法定後見制度です。
三つの制度を「時間軸」で整理すると、
元気なうちに財産管理の仕組みを設計する ― 家族信託
元気なうちに将来の本人支援を設計する ― 任意後見
判断能力が低下した後、その時点で必要な支援を考える ― 法定後見
という違いが見えてきます。
つまり、制度の違いだけではなく、「いつ考え始めるのか」によって、利用できる選択肢そのものが変わる可能性があります。
だからこそ、問題が起きてから制度を探すのではなく、本人が自分の意思を十分に示せる段階から、将来について考えておくことが重要なのです。
家族信託か。
任意後見か。
将来の法定後見か。
あるいは併用か。
制度名から考え始めると、かえって分からなくなることがあります。
そこで、まず本人と家族で考えていただきたいことがあります。
本人は将来どこで暮らしたいのか。
自宅は最後まで残したいのか、それとも必要なら売却して介護・生活資金に使いたいのか。
賃貸不動産などは誰に管理してもらいたいのか。
預貯金をどこまで家族に任せるのか。
判断能力が低下した後、施設入所などの契約は誰に任せたいのか。
財産管理を任された家族を、他の家族がどのように確認するのか。
本人の考えを最も理解しているのは誰なのか。
その人にすべてを任せることが、本当に本人と家族にとってよいのか。
こうした問いに対する答えが見えてきてから制度を選ぶ。
順番は、制度 → 本人ではなく、本人 → 家族 → 財産 → 将来の生活 → 必要な支援 → 制度なのではないでしょうか。
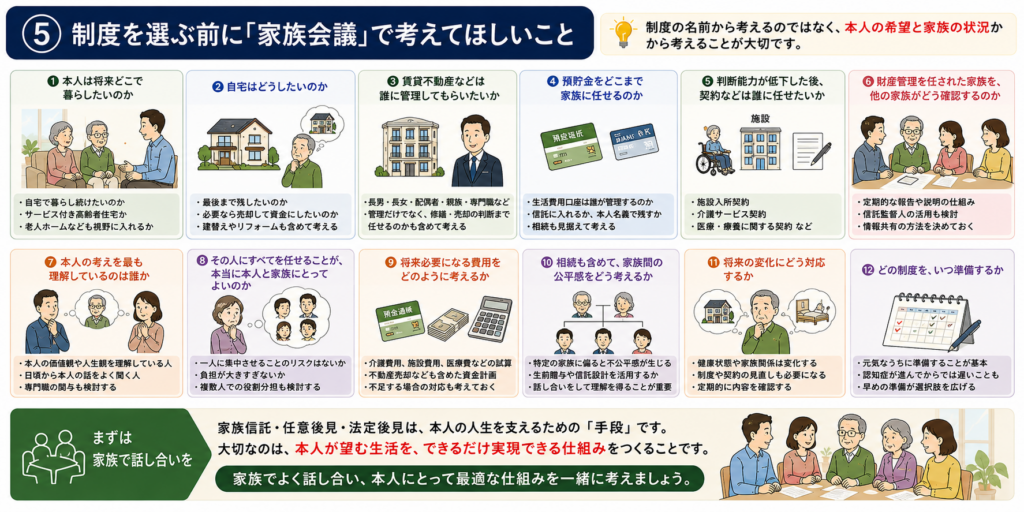
*生成AIによるイメージ
家族信託、任意後見、法定後見には、それぞれ異なる役割があります。
だからこそ、「どの制度が一番よいのか」から考え始めるのではなく、本人が将来どのように暮らしたいのか、誰に何を任せたいのかを考えることが出発点になります。
家族信託だけで十分な場合もあれば、任意後見を中心に準備する場合、両者を組み合わせる場合もあります。
また、事前の準備ができなかった場合や、その後の状況の変化によっては、法定後見による支援が必要になることも考えられます。
つまり重要なのは、制度の名前ではなく、本人と家族にとって必要な仕組みを考えることです。
人生100年時代。
長生きすることを前提に考えるのであれば、「財産を誰に残すか」だけではなく、「生きている間、自分の財産を誰に任せ、自分自身を誰に支えてもらうのか」まで考えておく必要があります。
相続は、「亡くなった後の財産をどうするか」という問題です。
しかし、その前には長い人生があります。
認知症になったら。
介護が必要になったら。
自宅で生活できなくなったら。
不動産を売却する必要が生じたら。
家族の一人に財産管理を任せることについて、ほかの家族が不安を感じたら。
そのときに初めて制度を探すのではなく、本人が元気なうちに、家族で話し合っておく。
そして、制度から考えるのではなく、まず「本人がどのように生きたいのか」を考え、そこから必要な支援と仕組みを選んでいく。
それこそが、「人生100年時代を豊かに生きるための財産管理」の第一歩なのではないでしょうか。
※本稿は2026年8月時点の法令・公表資料に基づく一般的な解説です。家族信託、任意後見、法定後見の適否や具体的な組合せは、本人の判断能力、財産構成、家族関係、信託契約・任意後見契約の内容等によって異なります。また、2026年6月24日に公布された成年後見制度改正は、本稿執筆時点では成年後見制度の見直し部分が未施行です。具体的な施行日は、公布の日から起算して2年6か月を超えない範囲内において政令で定められます。今後公表される関係規定や実務運用等にも留意する必要があります。
― 技能実習制度からの転換と行政書士の関与ポイント ― ……
― 技能実習制度の経過措置・育成就労制度・永住許可制度の改正……
-640x640.png)
― 不動産をめぐる財産分与の実務と対応策 ― 近年、離……