
人生100年時代を豊かに生きるために【後編】
家族信託・任意後見・法定後見、どれを選ぶのか ―「財産……

親が高齢になり、子どもが親のキャッシュカードを預かって、生活費や医療費、介護費用を引き出す。親のために使っていても、ほかのきょうだいからは「親は本当に了承していたのか」「引き出したお金は何に使ったのか」が見えず、不安や不満が生まれることがあります。
こうした行き違いを防ぐには、本人がサービスの内容を理解して意思を示せるうちに、誰に何を任せるかを話し合い、取引先の金融機関にも所定の手続をしておくことが役立ちます。親本人の意思確認と、金融機関による代理人・取引範囲の確認。その両方が、後から説明するための基盤になります。
成年後見制度や家族信託については、これまでのコラムで取り上げてきました。今回は、金融機関が用意する代理人の届出や「予約型代理人」サービスを整理します。これらは、金融機関ごとに対象取引や利用開始の条件が異なるため、名称だけで同じ仕組みと考えないことが大切です。
*生成AIによるイメージ
親が子どもにキャッシュカードを渡し、暗証番号を伝えてATMで出金してもらう方法と、銀行所定の代理人カードや代理人届を使う方法は、銀行手続上、まったく異なる扱いです。本人が家族に頼んでいたとしても、どの手続をどこまで代理できるのかは、取引先の金融機関のルールで確認する必要があります。
また、通帳や取引明細だけでは、誰が窓口やATMで操作したのか、何の支払いに使ったのかが、家族にとって分かりにくいことがあります。銀行への届出は、親が選んだ代理人と対象取引を金融機関の手続に反映させる一つの方法です。ただし、支出の目的や家族への報告まで自動で記録・共有される仕組みとは限りません。キャッシュカードや暗証番号の取扱いについては、金融機関の規定や案内も確認しましょう。
予約型代理人サービスは、本人がサービスの内容を理解して意思を示せるうちに、将来の代理人を金融機関へ届け出ておき、本人による取引が困難になった後、所定の書類や診断書などを提出し、金融機関の条件を満たした場合に代理取引を始める仕組みです。届出をした直後から代理人が自由に取引できる方式とは異なります。開始条件や代理できる取引は金融機関によって異なります。
一方、金融機関によっては、本人が来店できない場合に備えて、届出後すぐ代理人が特定の手続をできる制度もあります。また、本人が意思を伝えられない状態になった後の取扱いとして、成年後見人など権限を確認できる人による手続や、窓口への個別相談を案内する金融機関もあります。
以下は、各金融機関が公表する情報を基に、予約型・来店困難時の届出・委任状による手続を整理したものです。詳細は申込前に取引店で確認してください。
| 金融機関・手続 | いつ代理取引を始めるか | 公表情報から分かる特徴 |
|---|---|---|
| ゆうちょ銀行:委任状による手続 | 委任状が使える手続で、本人が手続を委任するとき | 手続の一部を委任できます。委任状は本人が自筆し、銀行から本人へ委任内容を電話確認する場合があります。本人の意思確認ができない場合は、成年後見人等の権限を確認できる人が必要書類を持参するか、郵便局・ゆうちょ銀行の窓口へ相談する案内です。[2][3] |
| 三井住友銀行:代理人カード・代理人指名 | 本人が事前申込みを済ませた後。予約型の発効を待つ制度ではありません | 代理人カードはATMでの入出金、代理人指名手続は窓口での出金ができます。本人が窓口で申込みます。意思確認ができなくなった場合は、成年後見制度を案内しています。[4][5] |
| 三菱UFJ銀行:予約型代理人 | 本人の取引が困難となり、所定の診断書等を提出した後 | 導入時の公式資料(2021年)では、本人が事前に代理人を届け出て、本人が取引できなくなった後に診断書を提出して取引を始める流れです。対象取引はグループ各社で異なるとされています。詳細は取引店で最新条件を確認してください。[6][7] |
| みずほ銀行:代理人予約サービス | 銀行所定の診断書を提出した後 | 代理人は原則として配偶者または二親等以内の血族です。申込時に認知機能低下の懸念がある場合は利用できないと案内されています。取引開始後に本人のカード利用停止やネットバンキング解約等が生じる場合があります。[8] |
| イオン銀行:代理人手続きの届出 | 「即時発効型」は届出受付後、「予約型」は本人の意思能力喪失を診断書で確認した後 | 即時型と予約型を選べます。代理人の範囲は原則二親等以内の推定相続人で、パートナー等や一定の法人も指定可能とされています。預金、ローン返済、外貨預金やiDeCo等、手続の種類により対象外があります。[9] |
| 京都信用金庫:代理人サービス/予約型 | 通常の代理人サービスは申込後。予約型は認知症発症後、所定書類を提出してから | 来店困難に備える通常型と、認知症発症後に開始する「つないで安心代理人サービス」を分けています。予約型は配偶者または二親等以内の血族から一名。預金の出金額は50万円程度が目安とされています。[10][11] |
比較すると、同じ「代理人」でも、本人が元気な間に代理取引を認める届出と、本人の判断能力が低下した後に初めて取引を始める予約型は、目的も開始時期も異なります。ゆうちょ銀行の委任状による手続や、三井住友銀行の代理人カード・代理人指名手続を、予約型代理人サービスと同じ制度として扱わないようにしましょう。
三菱UFJ銀行については、確認できた詳細な導入資料が2021年公表のものです。予約型代理人に関する来店手続の案内もありますが、個別条件は掲載前に取引店で最新の説明を確認してください。
金融機関の代理人サービスは、基本的に、その金融機関が定める範囲の取引を代理人が行うための仕組みです。別の銀行の預金、不動産、保険など、本人の財産全体を一括して管理するものではありません。
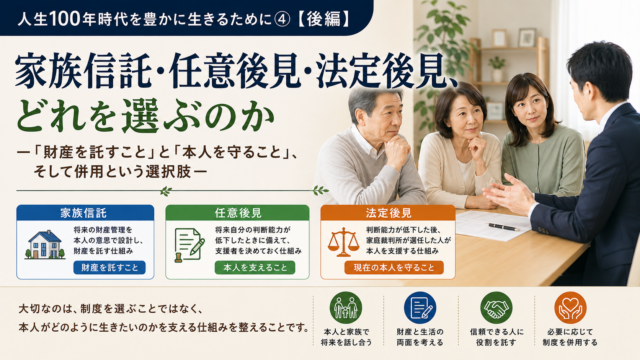
法定後見制度は、家庭裁判所が後見人等を選任し、本人を法律的に支援する制度です。任意後見は、本人が判断できるうちに公正証書で契約し、本人の判断能力が不十分になった後、家庭裁判所が任意後見監督人を選任してから効力が生じます。家族信託は、契約で定めた信託財産を受託者が管理する仕組みです。[12][13][14]
金融機関の代理人手続は、これらの法的制度をそのまま置き換えるものではありません。金融機関の手続により、その金融機関が定めた範囲で代理取引が可能になりますが、親族間の財産関係や支出の目的まで当然に証明するものではありません。
一つの金融機関の口座取引をあらかじめ整えておきたい場合には選択肢になります。複数の金融機関や不動産を含む財産管理が必要な場合は、ほかの制度も含めた検討が必要です。また、本人の判断能力がすでに低下している場合、任意後見や家族信託の契約を新たに結ぶことが難しくなることがあります。まず金融機関に現在の取扱いを確認し、必要に応じて法定後見制度等について専門家へ相談しましょう。【家族信託については別コラムに記載しております】
*生成AIによるイメージ
親が自分の希望を説明できるうちに、本人と代理人候補が一緒に取引店へ行き、次の点を確認しましょう。
家族間の不安を小さくするには、銀行への届出だけでなく、親の希望に沿って、支出の目的や領収書の保管方法、ほかの家族へ報告する範囲も決めておくことが大切です。誰が、いつ、何に使ったかを後から説明できるようにしておけば、代理人になった人を守ることにもつながります。家族への共有は、まず親本人の希望を確かめて決めましょう。
*生成AIによるイメージ
親のキャッシュカードを子どもが使う場面では、「親のために使った」という気持ちだけでなく、親が誰に何を任せたのか、金融機関所定の届出をしたのか、支出を後から説明できるかが大切です。
金融機関の代理人サービスは、本人の意思と銀行の手続を結び付ける実務的な備えの一つです。ただし、制度名や対象取引、利用開始条件は金融機関ごとに異なり、家族全体への報告や財産全体の管理まで自動で担うものではありません。
判断能力が低下してから慌てるのではなく、本人の希望を確認できるうちに、取引先ごとの仕組みを比べておきましょう。
※本稿は、各金融機関および公的機関が公表する情報に基づき、一般的な仕組みを整理したものです。サービスの内容・条件は変更されることがあります。個別の申込みや財産管理については、取引金融機関や必要に応じて専門家へご確認ください。
家族信託・任意後見・法定後見、どれを選ぶのか ―「財産……
– 一般売却・任意売却との比較から見る適切な選択……
1 活動内容が変わる場合の基本原則 在留資格「経営・管……